ホーム > 市政 > 施策・計画 > 令和3年度から令和7年度までの行政改革 > 平成12年度から令和2年度までの行政改革について > 芦屋市をとりまく財政状況(平成18年8月)
ここから本文です。
更新日:2023年4月25日
芦屋市をとりまく財政状況(平成18年8月)
今後10年間の収支見込み
三位一体の改革では、国から地方への税源移譲にともない、平成16年度から国庫補助負担金の削減等が行なわれ、また、平成19年度からは住民税10%(個人市民税6%、個人県民税4%)の比例税率化等が実施されますが、本市にとっては、税源移譲となるどころか、大幅な市税収入の減収となり、この間、取り組んできた行政改革による効果額を見込んでも、今後10年間で220億円の財源不足が生じる厳しい状況となります。 その概要をお知らせします。
平成27年度までの財政収支の見込み(一般財源ベース)
(単位:億円)
|
年度 項目 |
平成18年度~27年度 |
計 |
|||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|
|
18 |
19 |
20 |
21 |
22 |
23 |
24 |
25 |
26 |
27 |
||
|
歳入 |
290 |
267 |
260 |
236 |
236 |
232 |
230 |
233 |
235 |
236 |
2,455 |
|
歳出 |
290 |
276 |
272 |
274 |
271 |
272 |
256 |
255 |
254 |
255 |
2,675 |
|
歳入歳出差引 |
0 |
-9 |
-12 |
-38 |
-35 |
-40 |
-26 |
-22 |
-19 |
-19 |
-220 |
|
行革改善額 |
1 |
3 |
7 |
11 |
2 |
1 |
2 |
2 |
1 |
1 |
31 |
|
基金による補てん額 |
-1 |
6 |
5 |
27 |
33 |
39 |
24 |
20 |
18 |
18 |
189 |
|
改善後の収支 |
0 |
0 |
0 |
0 |
0 |
0 |
0 |
0 |
0 |
0 |
0 |
留意事項
本見込みは、現段階における地方税財政制度を前提に試算しています。
国における平成19年度以降の地方財政措置の内容が明らかになった段階で再度見直しを行ない、2月上旬を目途にお知らせします。
「三位一体」の改革とは
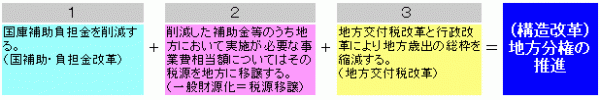
を同時一体的に進めるという計画
平成19年度から、個人市民税6%の比例税率化が実施されます。芦屋市を含むごく少数の市区町村(6%比例税率化以前に、8%又は10%の税率区分の適用を受けていた高所得者層の多い自治体)では、地方税収入が減り、税源移譲が、先に実施された国庫補助負担金削減額の代替財源とならないばかりか、市税収入を大幅に減少させる要因となっています。
マイナスの影響額(平成19年度ベース)
その結果、本市では次のようなマイナスの影響額が見込まれます。
1.個人市民税の減収見込み額(平成19年度ベース)
- 6%比例税率化により、14億8千万円の減収
- 定率減税の廃止により、3億1千万円の増収
- 分離課税所得の税率変更により、1億2千万円の減収
- その他の改正により、8千万円の減収
⇒13億7千万円の減収
2.税源移譲を前提に実施された国庫補助負担金の削減額(平成19年度ベース)
以下の補助負担金についても、一般財源化の対象となっていますが、現在のところ移譲財源を見込むことができません。
- 平成16年実施分:公立保育所運営費、介護保険事務費交付金、在宅福祉事業交付金ほか
- 平成17年実施分:要保護及び準用保護児童生徒援助費補助金の一部ほか
- 平成18年実施分:児童扶養手当給付費負担金、公営住宅家賃対策補助金ほか
⇒6億8千万円の減収
3.地方特例交付金等の段階的廃止(平成19年度ベース)
以下については、抜本的な税制改正が行われるまでの間の財源でしたが、6%比例税率化により、削減されることになります。
- 地方特例交付金のうち恒久減税補てん分
- 減税補てん債のうち恒久減税補てん分
※(廃止となる平成21年度には、10億3千万円の減収見込みとなります。)
⇒3億5千万円の減収
財政不足への対応
これらの財源不足に対応するため、引き続き行政改革を推進することにより31億円を改善します。さらには、189億円の基金を取りくずして不足額を補てんします。この結果、今後10年間の収支の均衡は保てるものの、基金はほぼ全額を取り崩すこととなります。平成28年度以降は赤字決算となりますので、さらなる行政経費の節減・合理化に向けた取り組みを推進します。また、国・県に対しては、本市の窮状を強く訴え、財政支援を求めていきます。
長期財政収支見込み
さらに詳しい内容は、下記のPDFファイルでご覧いただけます
クリックすると新しいウィンドウが開きます。
長期財政収支見込み(平成17年度~平成27年度)(PDF:196KB)(別ウィンドウが開きます)
用語の解説
|
比例税率 |
課税標準に対して適用される税率を均一化した課税方式で、例えば固定資産税の1.4%(標準税率)等がこれにあたり、平成19年度以降の個人市民税の税率が一律6%に変わることを比例税率化といいます。これに対して、平成18年度分までの個人市民税(所得割)については、超過累進税率に拠っており課税標準が増えるにしたがって適用する税率も段階的(3%・8%・10%)に高くなる方式でした。比例税率化により、高額所得者層の多い自治体において、市税収入が減少に転じる要因がここにあります。 |
|
|---|---|---|
|
恒久的減税 |
政府の緊急経済対策の一環として、平成11年度に次の内容で実施された減税をいいます。
|
|
|
地方特例 |
恒久的減税に伴う地方税の減収見込額を補てんする制度として、平成11年度に創設され、その内容と、実施期間は次のとおりです。
|
|
|
減税補てん債 |
減税により減収となった額のうち、地方特例交付金等により補てんされた3/4の額の残りの1/4を市債により補てんする制度です。特なお、当該市債の元利償還金については今後の地方交付税の基準財政需要額に100%算入できることとなります。 |
|
お問い合わせ
企画部市長公室DX行革推進課
電話番号:0797-38-2172
ファクス番号:0797-31-4841
総務部財務室財政課
電話番号:0797-38-2011
ファクス番号:0797-38-2155